Het belang van eigen vermogen, en waar het nog knelt
Wat gebeurt er met een culturele instelling als de inkomsten in een jaar tegenvallen? Hoe lang kan zij de salarissen, huur en lopende activiteiten blijven betalen voordat ingrijpende keuzes nodig zijn? En heeft zij daarnaast ruimte om noodzakelijke investeringen te doen of een nieuw programma te ontwikkelen? Zulke vragen maken duidelijk waarom eigen vermogen voor culturele instellingen van belang is. Het geeft niet alleen dekking voor slechte tijden, maar ook tijd en ruimte om te investeren in de toekomst en te voorzien in voldoende liquiditeit.
Hoeveel vermogen passend is, verschilt per organisatie. Een festival met inkomsten rond enkele evenementdagen loopt andere risico’s dan een podium met vaste medewerkers en langlopende verplichtingen. Hoeveel eigen vermogen passend is, laat zich daarom niet afleiden uit één percentage. Het hangt af van wat de organisatie doet, de risico’s die zij loopt, haar financieringsstructuur, omvang, welke verplichtingen zij is aangegaan en hoe zij zich de komende jaren wil ontwikkelen. De uitdaging is om de benodigde ruimte te onderbouwen, vast te stellen wat werkelijk beschikbaar is en te laten zien wat binnen de subsidieafspraken kan en wat bespreking vraagt.
Vier functies van financiële ruimte:
- Weerbaarheid: een instelling kan een onverwacht verlies opvangen en heeft tijd om haar organisatie of activiteiten aan te passen. Zij hoeft niet direct een programma af te breken, medewerkers te laten vertrekken of betalingen uit te stellen wanneer bijvoorbeeld kaartverkoop tegenvalt.
- Wendbaarheid: een instelling kan reageren op veranderingen en ontwikkelingen voorbereiden voordat alle inkomsten daarvoor vaststaan. Dat kan gaan om een nieuw programma, een samenwerking, een investering of een ambitie die wat verder in de toekomst ligt.
- Financierbaarheid: een instelling kan eigen middelen inbrengen en verplichtingen aangaan die passen bij haar draagkracht. Bij een lening kijken financiers ook naar de toekomstige kasstroom: kan de organisatie rente en aflossing betalen, ook wanneer de exploitatie minder gunstig uitvalt?
- Liquiditeit: een instelling kan het tijdsverschil tussen uitgaven en inkomsten overbruggen. Kosten voor bijvoorbeeld personeel, productie en programma worden vaak gemaakt voordat kaartopbrengsten, subsidies of andere bijdragen binnenkomen. Voldoende werkkapitaal maakt het mogelijk deze uitgaven voor te financieren en verplichtingen op tijd na te komen.
Deze functies hangen samen, maar vragen niet steeds hetzelfde financiële instrument. Voor een onverwacht exploitatietekort is een vrij inzetbare buffer nodig. Voor een vervanging of onderhoud past een bestemmingsreserve. Een kredietverstrekker zal daarnaast willen zien dat de investering financieel gedragen kan worden. Houd deze doelen uit elkaar, zodat dezelfde middelen niet ongemerkt meerdere keren worden ingezet in plannen en berekeningen.
De behoefte aan financiële ruimte betekent nog niet dat een instelling die ook mag opbouwen. Bij veel culturele subsidies moet de begroting op nul sluiten, omdat de subsidieverstrekker of financier dat eist. Een instelling kan dan niet vooraf een positief resultaat begroten om vrij buffervermogen te vormen, ook als bijvoorbeeld de risicoanalyse laat zien dat zo’n buffer nodig is. Voorzienbare kosten en concrete investeringen kan zij wel binnen de geldende afspraken in de begroting opnemen.
Drie vragen: wat is nodig, wat is beschikbaar en wat mag en kan worden opgebouwd, lopen in discussies tussen instellingen en financiers vaak door elkaar. Deze handreiking helpt zakelijk leiders, bestuurders en beleidsmakers om die vragen in samenhang te beantwoorden.
Uit welke categorieën is eigen vermogen opgebouwd?
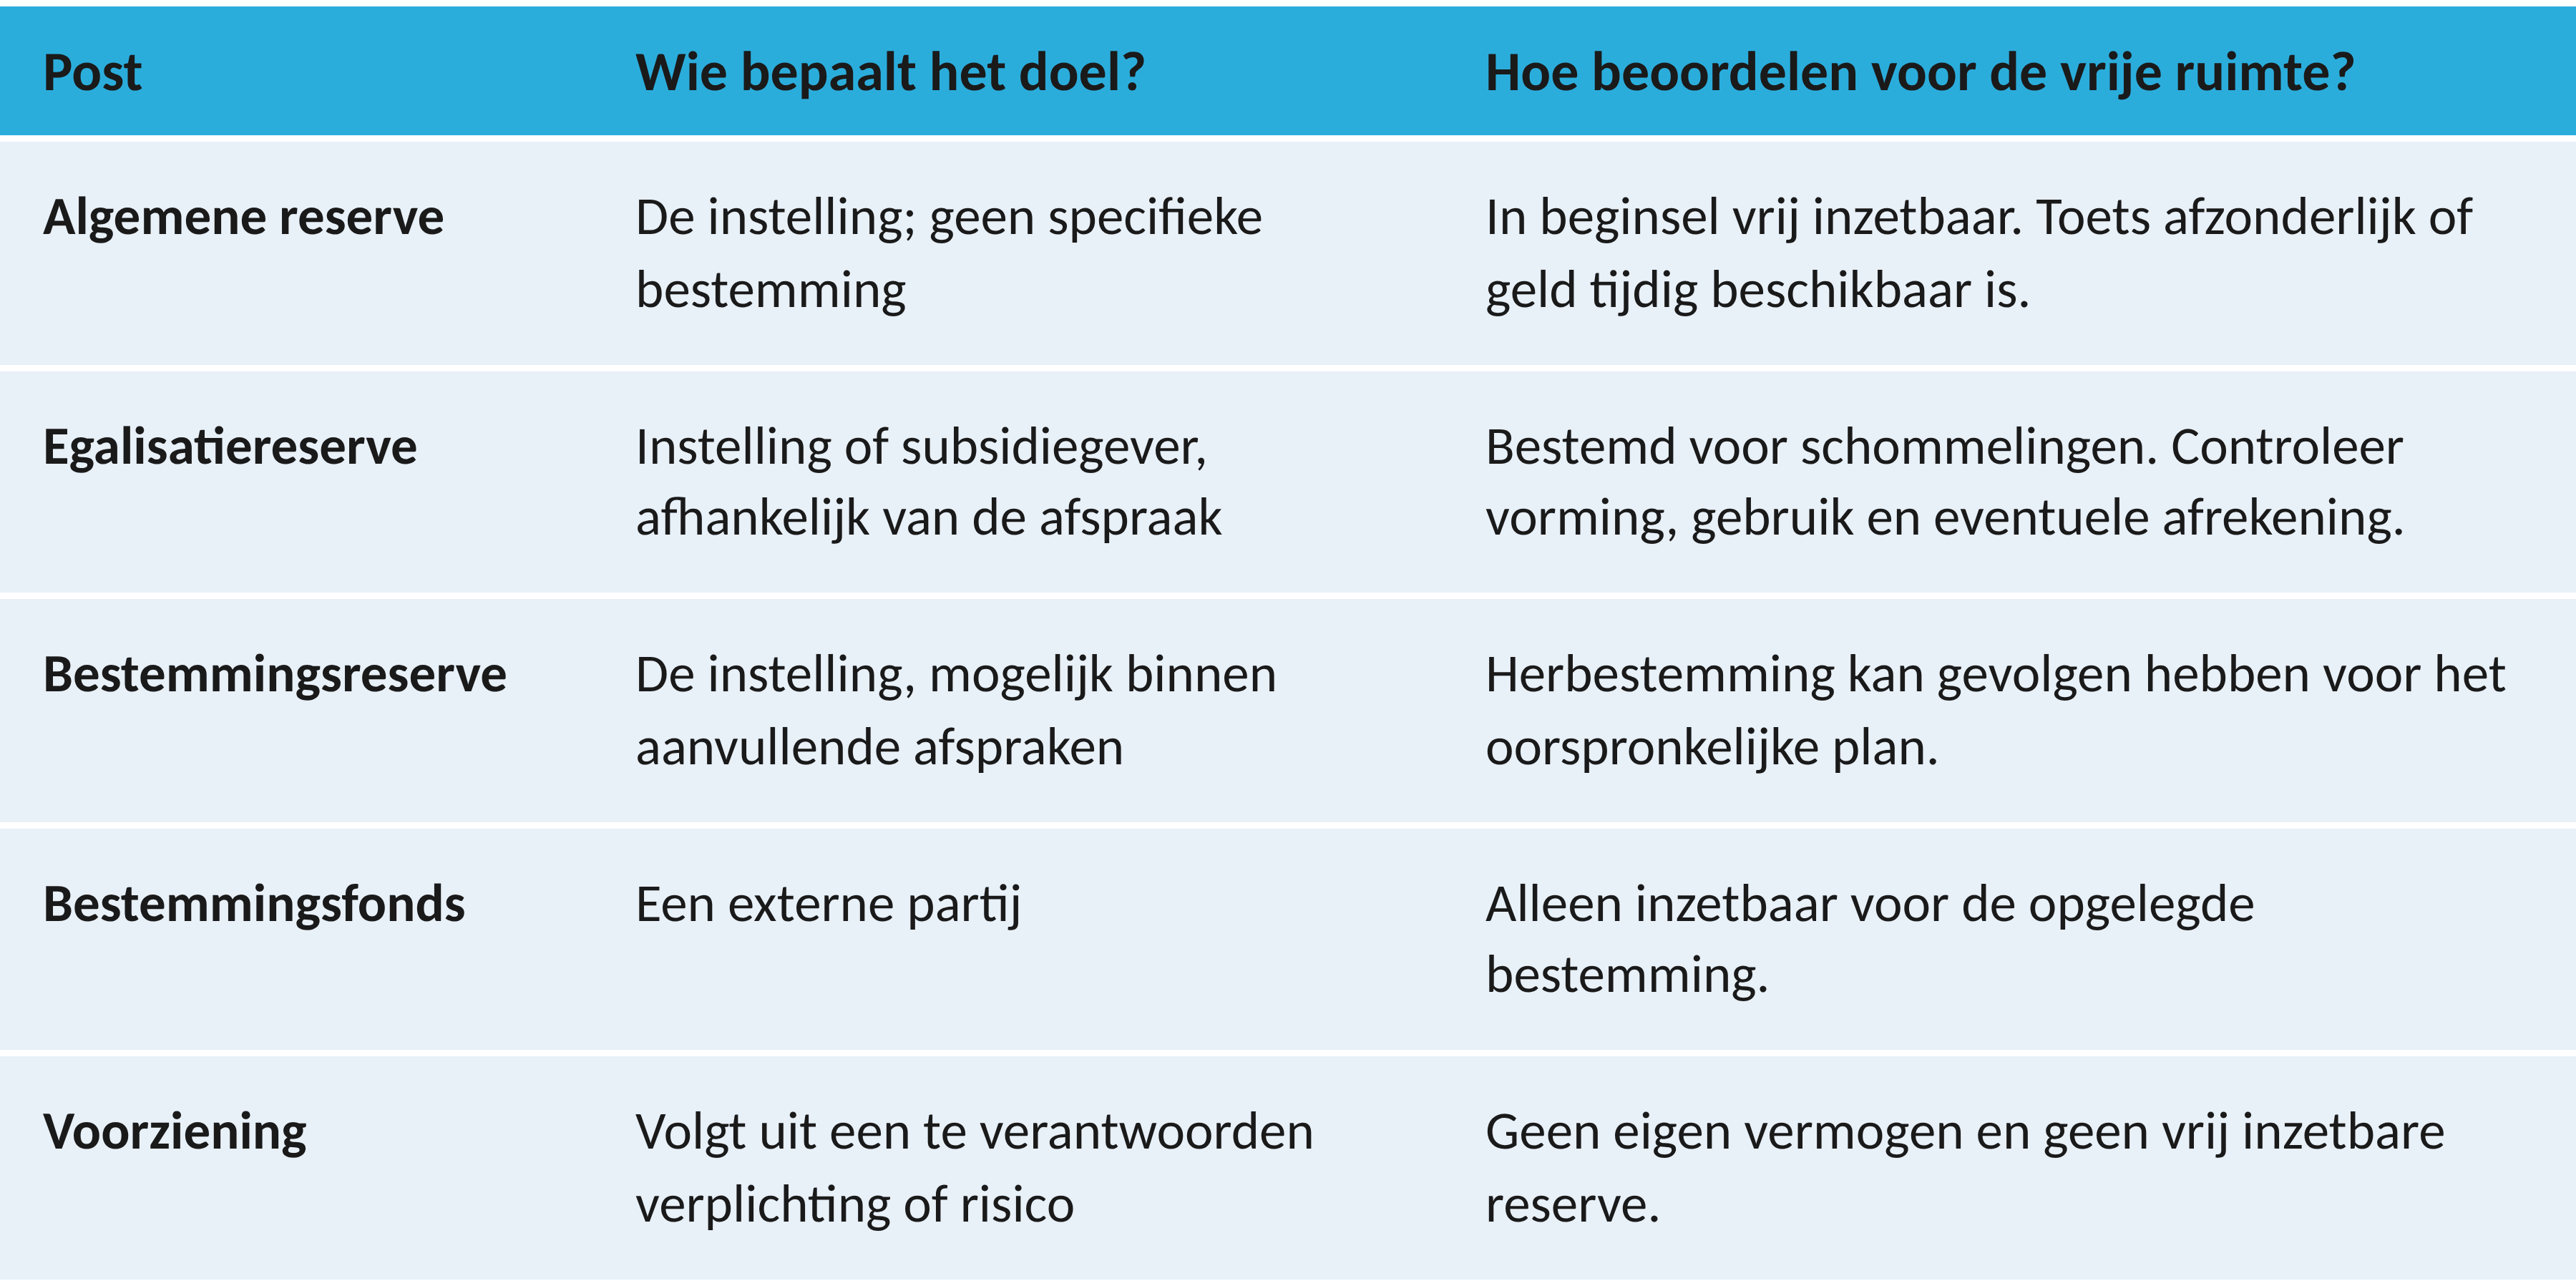
Eigen vermogen is het verschil tussen de bezittingen en schulden van een organisatie. Op de balans kan dat bedrag over verschillende reserves en fondsen zijn verdeeld. Die verdeling laat zien waarvoor middelen bedoeld zijn en wie daarover kan beslissen. Een voorziening staat eveneens op de balans, maar vertegenwoordigt een verplichting of afdekking van een risico en behoort niet tot het eigen vermogen. Voor een beoordeling van de financiële ruimte is het dus nodig verder te kijken naar de verschillende onderdelen van het eigen vermogen.
Algemene reserve en buffervermogen
De algemene reserve is het deel van het eigen vermogen waaraan geen specifieke bestemming is gegeven. Zij kan een verlies opvangen of het bestuur tijd geven om een afweging te maken wanneer de situatie verandert. In deze handreiking noemen we het vermogen dat voor zulke onzekerheden beschikbaar moet blijven het buffervermogen. Het saldo van de algemene reserve zegt nog niet of het bijbehorende geld snel beschikbaar is.
Egalisatiereserve
Een egalisatiereserve is bedoeld om verschillen tussen goede en minder goede jaren op te vangen. Een festival kan bijvoorbeeld in een jaar met hoge bezoekersaantallen een bedrag toevoegen en dit in een jaar met tegenvallende kaartverkoop aanspreken. Zo’n reserve richt zich op deze herkenbare schommeling. De term egalisatiereserve wordt bovendien niet overal op dezelfde manier gebruikt: soms heeft de instelling zelf de bestemming bepaald en soms volgt de reserve uit subsidieafspraken. Controleer in dat laatste geval welke voorwaarden gelden voor opbouw, gebruik en afrekening.
Bestemmingsreserve
Een bestemmingsreserve bevat eigen vermogen dat de instelling zelf voor een bepaald doel heeft aangewezen. Een theater kan bijvoorbeeld jaarlijks middelen reserveren voor de vervanging van zijn trekwand of klimaatinstallatie. Het bestuur kan de bestemming in beginsel veranderen, tenzij afspraken dat beperken. Daarmee verdwijnt de geplande vervanging natuurlijk niet. Wie het gereserveerde bedrag inzet voor een exploitatietekort, moet opnieuw bepalen hoe de installatie later wordt betaald. Een bestemmingsreserve is daarom niet zonder meer een vrije buffer.
Bestemmingsfonds
Bij een bestemmingsfonds heeft iemand van buiten de instelling vastgelegd waarvoor geld mag worden gebruikt. Denk aan een nalatenschap waarbij de gever heeft bepaald dat het vermogen uitsluitend mag worden besteed aan de aankoop van nieuwe werken voor de collectie van een museum. Ook aan een bijdrage van een fonds of subsidieverstrekker kunnen voorwaarden zijn verbonden die de besteding beperken. Een culturele instelling kan dit geld dan niet gebruiken om een tekort in de algemene exploitatie op te vangen. Of een gift of bijdrage daadwerkelijk als bestemmingsfonds in de jaarrekening komt, hangt af van de voorwaarden die eraan zijn verbonden.
Voorziening
Een voorziening is geen reserve voor een plan, maar een bedrag dat de organisatie in de jaarrekening opneemt wanneer een bestaande verplichting of risico aan de daarvoor geldende criteria voldoet en de precieze omvang of het betaalmoment nog onzeker is. Denk aan een concrete juridische claim waarvoor betaling waarschijnlijk is, terwijl het uiteindelijke bedrag nog niet vaststaat. Een voorziening kan niet voor een ander doel worden gebruikt.
Vermogen bij een andere rechtspersoon
Culturele instellingen worden soms ondersteund door een vriendenvereniging of steunstichting. Dat vermogen staat doorgaans niet op de balans van de instelling zelf. Het kan een waardevolle bron zijn voor het programma of ontwikkeling, maar telt pas als betrouwbare dekking voor een plan wanneer duidelijk is wie beslist over de besteding, welke voorwaarden gelden en of de middelen tijdig beschikbaar komen. Hetzelfde geldt voor toegezegde bijdragen die nog niet zijn ontvangen.
Beschikbaar vermogen en liquiditeit
Het eigen vermogen op de balans is niet hetzelfde als het geld waarover een instelling op korte termijn kan beschikken. Een reserve kan vrij inzetbaar zijn, maar niet ingezet worden omdat de middelen zijn geïnvesteerd in een gebouw of technische installatie. Het eigen vermogen is dan niet liquide. Omgekeerd kan geld op de bank staan dat vanwege de bestemming van een fonds niet voor andere activiteiten mag worden gebruikt. Bij de beoordeling van de financiële ruimte gaat het daarom steeds om twee vragen: waarvoor mag het vermogen worden ingezet, en wanneer is er geld beschikbaar?
Een overzicht van de reserves en fondsen beantwoordt de eerste vraag. Voor de tweede is een liquiditeitsprognose nodig, waarin de verwachte ontvangsten en betalingen in de tijd naast elkaar staan. Die prognose moet ook zichtbaar maken welk deel van het verwachte geldsaldo vrij beschikbaar is, welk deel een specifieke bestemming heeft en welk deel nodig is voor bestaande verplichtingen en voorziene uitgaven. Zo wordt duidelijk hoeveel financiële ruimte daadwerkelijk beschikbaar is en op welke momenten.
Onderbouw in vijf stappen je vermogensbehoefte
Een passende vermogenspositie volgt uit drie vragen: welke tegenvallers moet de instelling zelf kunnen opvangen, welke ambities wil zij kunnen realiseren en welke financiële draagkracht is nodig om werkkapitaal en investeringen te financieren? Die vragen leiden niet tot één bedrag met één bestemming. De instelling bepaalt afzonderlijk de benodigde vrije buffer, de eigen middelen voor werkkapitaal en voorgenomen plannen plus de ruimte om financiële verplichtingen aan te gaan. Vervolgens toetst zij of het geld beschikbaar is wanneer zij het nodig heeft en vergelijkt zij de gewenste positie met haar huidige positie.
Stap 1. Breng risico’s en ambities in beeld
Begin bij het meerjarenplan. Welke activiteiten moeten doorgaan als inkomsten tegenvallen, welke kosten lopen dan door en hoe snel kan de organisatie bijsturen? Beschrijf daarnaast wat de instelling wil ontwikkelen. Een nieuw programma, uitbreiding van activiteiten of investering in huisvesting kan middelen vragen voordat de opbrengsten zeker zijn. Maak per risico en ambitie duidelijk welke bedragen ongeveer nodig zijn, wanneer de uitgaven plaatsvinden en welke onzekerheid de instelling daarbij bewust wil dragen.
Stap 2. Kijk wat al is afgedekt of gefinancierd
Niet ieder risico hoeft uit de vrije buffer te worden gedekt of betaald. Verzekeringen, contractuele afspraken, een flexibele kostenstructuur en specifieke reserves kunnen een deel opvangen. Kijk bij ambities en investeringen welke bijdragen al zijn toegezegd en welke uitgaven nog financiering vragen. Let steeds op de voorwaarden en het moment waarop middelen beschikbaar komen. Zo voorkom je dat dezelfde reserve voor meerdere doelen wordt meegerekend.
Stap 3. Bepaal de buffer en de eigen middelen voor ambities afzonderlijk
Voor tegenvallers die na de bestaande maatregelen voor rekening van de instelling blijven, is vrij inzetbaar buffervermogen nodig. Betrek daarbij niet alleen de omvang van een mogelijk verlies, maar ook de tijd die nodig is om activiteiten of kosten aan te passen. Bepaal daarnaast welke eigen middelen de instelling wil inzetten voor haar ambities. Houd die bedragen herkenbaar gescheiden: middelen die al voor een voorgenomen investering zijn bestemd, kunnen niet tegelijk volledig beschikbaar blijven voor onverwachte verliezen.
Stap 4. Toets liquiditeit en financierbaarheid
Onderzoek of de benodigde middelen beschikbaar zijn op het moment dat uitgaven plaatsvinden. Wanneer de instelling een deel van een investering wil lenen, gaat financierbaarheid verder dan de omvang van het eigen vermogen. Ook de toekomstige exploitatie moet ruimte bieden voor rente, aflossing en eventuele extra kosten van de investering. Toets dit zowel bij de verwachte ontwikkeling als bij een aannemelijke tegenvaller. Zo wordt zichtbaar hoeveel eigen inbreng nodig is en welke verplichtingen de instelling verantwoord kan aangaan.
Stap 5. Leg de gewenste positie en de keuzes vast
De uitkomst bestaat uit meer dan een doelbedrag voor de buffer. Leg vast hoeveel vrij vermogen nodig is voor resterende risico’s, welke middelen voor ambities zijn bestemd, welke liquiditeit op kritieke momenten nodig is en welke investeringen de instelling kan financieren. Vergelijk dit met de huidige positie. Het vermogensbeleid beschrijft vervolgens welke ruimte nog ontbreekt, wanneer reserves mogen worden gebruikt en wie daarover beslist. Het volgende hoofdstuk behandelt hoe de instelling deze gewenste positie in de komende jaren kan bereiken
Hoe neem je vermogensopbouw mee in de meerjarenbegroting?
De analyse laat zien welke financiële ruimte nodig is. Zij zegt nog niet of de instelling onder haar subsidievoorwaarden een positief resultaat mag begroten en behouden. Vergelijk eerst de gewenste vrije buffer en de middelen voor plannen met de huidige positie. Het verschil laat zien welk jaarlijks resultaat bij een haalbare opbouwperiode nodig zou zijn. In de meerjarenbegroting wordt vervolgens zichtbaar of de exploitatie dat resultaat kan opleveren. Een toevoeging aan een reserve is een bestemming van het resultaat; zij creëert op zichzelf geen inkomsten of geld.
De uitkomst kan zijn dat de gewenste buffer voorlopig buiten bereik ligt. Hogere kosten door Fair Pay, investeringen in techniek, verduurzaming en huisvesting kunnen de ruimte voor opbouw beperken. Laat in dat geval drie posities zien: het onderbouwde doel, de positie die binnen de komende subsidieperiode haalbaar is en het risico dat in de tussentijd niet volledig is afgedekt. Bestuur en financiers kunnen dan bespreken of risico’s worden verkleind, plannen worden gefaseerd, de termijn wordt verlengd of andere middelen nodig zijn. Een sluitende begroting mag deze tijdelijke kwetsbaarheid niet aan het zicht onttrekken.
Maak ook onderscheid tussen een bewust begroot resultaat en een incidentele meevaller. Een geplande jaarlijkse toevoeging aan de buffer vraagt een onderbouwing vooraf. Een onverwacht overschot vraagt achteraf een besluit over de bestemming, binnen de gemaakte afspraken. Beide kunnen bijdragen aan de vorming van eigen vermogen, maar zij zijn niet gelijkwaardig als basis voor een meerjarig beleid.
Wanneer het eigen vermogen al negatief is of de buffer door eerdere verliezen is uitgeput, begint de opgave bij herstel van de bestaande positie. Het is dan nodig afzonderlijk te laten zien welk resultaat voor herstel vereist is en wanneer daarna ruimte ontstaat voor de gewenste buffer en nieuwe investeringen. De organisatie kan daarbij niet zonder meer uitgaan van hetzelfde tempo of dezelfde afspraken als een instelling die al met een positief vermogen begint.
Wat is mogelijk binnen de huidige subsidievoorwaarden?
Bij veel culturele subsidies moet de begroting bij aanvraag voor een subsidie vooraf op nul sluiten. Binnen dat kader kan een instelling niet vooraf een positief resultaat begroten om daarmee vrij buffervermogen op te bouwen. Ook wanneer een positief resultaat achteraf soms behouden mag worden, biedt dat geen basis voor planmatige bufferopbouw. Wie een financiële buffer voor onvoorziene zaken wil opbouwen naar een voor de organisatie gewenst niveau, heeft daarvoor een wijziging van het subsidiekader nodig. Dat is een vraag voor het gesprek met de subsidieverstrekker en voor het beleid op langere termijn.
Dat betekent niet dat een instelling in haar begroting geen rekening kan houden met voorzienbare kosten en opgaven. Integendeel: juist binnen het huidige kader is het belangrijk deze volledig en meerjarig in beeld te brengen. Denk aan de vervanging van techniek, onderhoud, verduurzaming en de kosten van ziekteverzuim of andere personele risico’s. Afhankelijk van de aard van de uitgave horen daar bijvoorbeeld exploitatiekosten, afschrijvingen, een investeringsbegroting of een voorziening bij. Welke verwerking past, moet aansluiten op de werkelijke verplichting en de geldende verslaggevings- en subsidieafspraken.
De instelling kan daarmee voorkomen dat noodzakelijke uitgaven buiten de begroting blijven en later onverwacht op de exploitatie drukken. Zij kan ook laten zien welke investeringen eigen middelen of voorfinanciering vragen. Deze bedragen zijn verbonden aan herkenbare kosten of plannen en kunnen niet zonder gevolgen voor andere tegenvallers worden ingezet. Dat is iets anders dan een vrije buffer vormen.
Wat kun je zelf voorbereiden en wat vraagt overleg?
De organisatie kan risico’s en ambities onderbouwen, voorzienbare kosten en investeringen meerjarig begroten en inzichtelijk maken welk buffervermogen nodig zou zijn. Voor planmatige opbouw van een vrije buffer waar een nulresultaateis dit verhindert, is overleg over de subsidievoorwaarden nodig. Daarbij zijn transparantie over het doel van de reserve en verantwoording van publieke middelen van belang.
Aanvullende aandachtspunten
- ANBI: een instelling met ANBI-status mag vermogen aanhouden dat redelijkerwijs nodig is voor haar activiteiten en continuïteit. Leg daarom uit welke risico’s, verplichtingen en plannen de omvang van het vermogen rechtvaardigen.
- Fiscaliteit: een positief resultaat leidt niet automatisch tot vennootschapsbelasting. Als een instelling ondernemingsactiviteiten verricht, kunnen wel fiscale vragen ontstaan. Beoordeel die voor de eigen activiteiten en financiële situatie.
- Governance: spreek af wie het vermogensbeleid vaststelt, wie over gebruik of herbestemming beslist en wanneer bestuur en raad van toezicht de omvang opnieuw beoordelen.
Van inzicht naar handelen
Een passende vermogenspositie begint met inzicht in wat je organisatie nodig heeft op basis van een risicoanalyse en ambities voor de toekomst. Ook is van belang om te weten of het geld beschikbaar is op het moment dat het nodig is. Gebruik de uitkomsten van het stappenplan om je gewenste vermogenspositie vast te leggen en te bespreken met je bestuur of raad van toezicht. Vertaal de keuzes waar mogelijk naar je meerjarenbegroting en financiële beleid.
In gesprek met je subsidieverstrekker
Niet alle benodigde financiële ruimte kan binnen de bestaande subsidievoorwaarden worden opgebouwd. Een goed onderbouwde vermogensbehoefte helpt om hierover het gesprek aan te gaan. Maak inzichtelijk welke buffer je organisatie nodig heeft, wat je zelf kunt realiseren en waar de subsidievoorwaarden mogelijk beperkingen opleveren.
Financiële weerbaarheid vraagt om inzet van zowel culturele organisaties als subsidieverstrekkers. Organisaties zijn verantwoordelijk voor een zorgvuldige onderbouwing van hun vermogensbehoefte en transparantie over de inzet van middelen. Subsidieverstrekkers moeten kunnen verantwoorden hoe publieke middelen worden besteed. Een gedeeld inzicht in de financiële risico’s en behoeften kan helpen om hierover passende afspraken te maken.
Deel je ervaringen
De mogelijkheden voor vermogensopbouw verschillen per organisatie en subsidieregeling. Heb je ervaringen of voorbeelden die anderen kunnen helpen? Deel ze met Cultuur+Ondernemen. Zo kunnen we de kennis over financiële weerbaarheid en vermogensopbouw in de culturele sector verder ontwikkelen.
Verder lezen en verdiepen: kennis en inzichten
Wil je meer achtergrondinformatie of verdieping over eigen vermogen en financiering in de culturele sector? Lees dan ook:
- Dossier Eigen vermogen – Een toegankelijke uitleg over wat eigen vermogen is, hoe je het opbouwt en hoe financiers ernaar kijken. Ook het verschil tussen eigen vermogen en beschikbare liquide middelen komt aan bod.
- Bericht uit het veld – Schaarste in een wereld vol geld – Hierin deelt Cultuur+Ondernemen haar visie op het versterken en verbreden van de financiering van de culturele sector, met onder meer aandacht voor de mogelijkheden om eigen vermogen op te bouwen binnen subsidievoorwaarden.
Over deze handreiking
Deze handreiking is geschreven door Alexander Ramselaar en tot stand gekomen in samenwerking met Cultuur+Ondernemen, op basis van gesprekken met zakelijk verantwoordelijken van culturele organisaties en beleidsmakers.
Vanuit Cultuur+Ondernemen hebben Alexander Ramselaar, expert op het gebied van eigen vermogen in de culturele sector, en Violet Broersma, programmamanager met expertise op het gebied van culturele financiering, hun kennis ingebracht.
De handreiking is een document in ontwikkeling. Het gesprek over eigen vermogen en buffervermogen in de culturele sector is volop gaande. Nieuwe inzichten en ervaringen uit de praktijk kunnen aanleiding zijn om de handreiking aan te vullen of aan te passen.
Herken je de knelpunten, mis je iets of heb je een praktijkvoorbeeld dat anderen kan helpen? Neem dan contact op met Violet Broersma, programmamanager bij Cultuur+Ondernemen.

-
Stuur een e-mail naar Violet Broersma violet@cultuur-ondernemen.nl -
Bekijk de LinkedIn pagina van Violet Broersma